
Les investisseurs estiment que la reprise des marchés boursiers va résister à la hausse des rendements obligataires
(Bloomberg) -- La reprise du marché boursier américain de cette année est suffisamment forte pour résister à une nouvelle hausse des rendements obligataires, selon la dernière enquête Markets Live Pulse.
Le plus lu de Bloomberg
Alors que l'idée d'un atterrissage en douceur de la plus grande économie mondiale gagne du terrain, la majorité des 331 personnes interrogées s'attendent à ce que les pertes de l'indice S&P 500 soient contenues à moins de 10 % si les rendements du Trésor à 10 ans reprennent leur ascension et atteignent 4,5 %. Cela permettrait à l'indice de référence des actions américaines de conserver une partie de ses 18 % de gains depuis le début de l'année.
"Si les taux d'intérêt et les rendements obligataires augmentent, ce sera probablement parce que la macroéconomie surprend à la hausse", a déclaré Christopher Hiorns, gestionnaire de portefeuille chez EdenTree Investment Management Ltd. "Les actions, qui offrent une protection contre l'inflation, ne sont peut-être pas si mal placées par rapport aux obligations.
Les rendements des obligations à 10 ans ont atteint leur plus haut niveau depuis 16 ans, à savoir 4,36 %, en août, car les investisseurs parient sur le fait que les taux d'intérêt resteront élevés en raison de la résistance persistante de l'économie américaine. Le bond des rendements a fait du mois d'août le pire mois pour le S&P 500 depuis février, bien que l'indice des actions reste à des niveaux considérablement plus élevés que lors des périodes précédentes où les rendements étaient aussi élevés qu'aujourd'hui.
La Réserve fédérale étant prête à maintenir les coûts d'emprunt élevés jusqu'à ce que l'inflation se rapproche de manière convaincante de l'objectif de 2 % de la banque centrale américaine, les rendements peuvent encore augmenter. La présidente de la Federal Reserve Bank of Cleveland, Loretta Mester, a déclaré vendredi que l'inflation restait trop élevée malgré les récentes améliorations.
Cependant, les stratèges s'attendent à ce que toute hausse soit limitée à 4,5 %. Un tel rendement sur le 10 ans ferait chuter l'objectif de fin d'année de l'équipe de stratégie actions américaines de HSBC Holdings Plc pour l'indice S&P 500 de 4 600 à 4 500, ce qui laisserait un gain de 17 % à l'indice boursier en 2023.
Certains stratèges prévoient une baisse des rendements. Wouter Sturkenboom, responsable de la stratégie d'investissement pour la région EMEA et l'Asie-Pacifique chez Northern Trust Asset Management, s'attend à ce que le rendement de la note à 10 ans se négocie autour de 4 % d'ici la fin de l'année.
Ven Ram, de MLIV, fait remarquer qu'il pourrait être beaucoup plus difficile d'obtenir de nouveaux gains sur les actions. Dans un monde où l'on peut bloquer les rendements américains à deux ans à un cheveu de 5 %, il faut être extrêmement optimiste quant à la croissance des bénéfices sous-jacents pour renoncer à la certitude des flux de trésorerie offerte par les bons du Trésor. Il est également difficile de partager l'optimisme du marché quant à la perspective d'un atterrissage en douceur.
Les personnes interrogées prévoient également que le rendement des titres du Trésor à 10 ans protégés contre l'inflation sera inférieur dans cinq ans, ce qui indique que les taux d'intérêt réels, définis comme les taux nominaux moins l'inflation, baisseront.
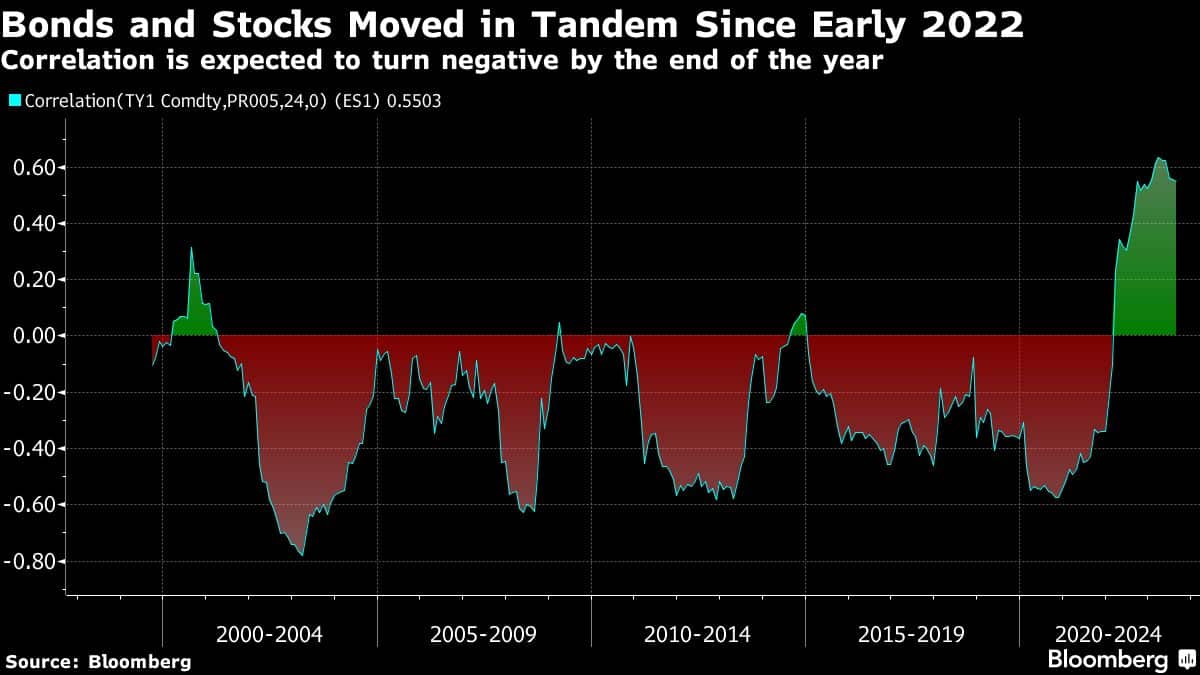
Entre-temps, la corrélation entre les actions et les obligations est positive depuis le début de l'année 2022, les marchés se préparant à la campagne de resserrement de la Fed pour juguler l'inflation galopante. Un peu plus de 50 % des personnes interrogées s'attendent à ce que cette relation devienne négative d'ici la fin de l'année, revenant ainsi à la tendance à long terme de ce siècle.
Dans le même temps, le sondage a montré que 59 % des investisseurs considèrent toujours qu'un portefeuille composé de 60 % d'actions et de 40 % d'obligations est une stratégie d'investissement viable. Ces portefeuilles ont été mis à mal l'année dernière, les deux classes d'actifs ayant chuté en tandem, ce qui a constitué la pire performance de cette stratégie depuis 2008. Cette année, le portefeuille a progressé de 12 %.
La capacité de résistance de la hausse des actions américaines en 2023 a surpris plusieurs acteurs du marché, mais les partisans de la hausse soulignent que la croissance économique solide face à des taux d'intérêt élevés est un signe de confiance. La surperformance des valeurs technologiques, soutenue par la frénésie pour tout ce qui est lié à l'intelligence artificielle, a contribué à maintenir ces gains.
Cela dit, la plupart des répondants à l'enquête MLIV considèrent que l'immobilier et la technologie sont les plus menacés par un rendement du Trésor de 4,5 %, tandis que plus de la moitié d'entre eux estiment que les banques seront les plus grandes gagnantes. Un repli des valeurs technologiques serait significatif, l'indice Nasdaq 100 ayant grimpé de 42 % jusqu'à présent en 2023.
"Nous devrions nous inquiéter des parties déficitaires du secteur technologique, mais je pense que les entreprises technologiques rentables, qui contribuent de manière significative aux bénéfices des indices, devraient être quelque peu immunisées contre les rendements plus élevés", a déclaré Rajeev De Mello, un gestionnaire de portefeuille macro mondial chez Gama Asset Management SA.
L'inquiétude croissante concernant les actions aux valorisations élevées, comme celles du secteur technologique, se reflète également dans le fait que plus de 50 % des participants à l'enquête MLIV s'attendent à ce que les actions de valeur rattrapent, voire dépassent, leurs homologues de croissance d'ici la fin de l'année. Jusqu'à présent, l'indice S&P 500 Growth - qui comprend Apple Inc. et Nvidia Corp. - affiche la plus forte surperformance par rapport à l'indice S&P 500 Value depuis 2020.
"Nous sommes d'avis que les rendements atteignent leur maximum, que les baisses des actions seront achetées par des gestionnaires qui ont sous-performé et doivent se rattraper à la fin de l'année, et que les estimations de bénéfices continuent d'être révisées modestement à la hausse", a déclaré Thomas Hayes, président de Great Hill Capital. Un environnement de type "Boucles d'or".
L'enquête MLIV Pulse auprès des lecteurs de Bloomberg News sur le terminal et en ligne est réalisée chaque semaine par l'équipe Markets Live de Bloomberg, qui gère également le blog MLIV. Cette semaine, l'enquête se concentre sur les consommateurs américains. Sont-ils à court d'argent ou sur le point de se ruiner ? Faites-nous part de votre opinion ici.
--Avec l'aide de Sagarika Jaisinghani.
(Ajoute le commentaire de Mester dans le cinquième paragraphe, l'arrière-plan des stocks dans le huitième paragraphe)
Les plus lus de Bloomberg Businessweek
©2023 Bloomberg L.P.
Retour à l'accueil Worldnet
À lire aussi

Devenir riche rapidement : les 5 moyens les plus rapides selon les experts
Devenir riche rapidement. Avec la nouvelle année 2022 qui approche à grands pas, beaucoup d'entre nous commencent probablement à penser à leurs finances . En particulier, vous souh

Gagner de l'argent sur internet facilement : voici les meilleurs méthodes
Gagner de l'argent a généralement été associé et limité à la voie traditionnelle "hors ligne". Avec l'Internet qui occupe une grande partie de nos vies, de plus en plus de personne

Comment gagner de l'argent en faisant du blogging en 2022
Si vous voulez apprendre comment gagner de l'argent en bloguant vous devez abandonner les conseils à l'emporte-pièce que vous avez lus. Les blogueurs "experts" ont tendance à vous

7 meilleurs plugins WordPress Table pour afficher vos données (2022)
Vous êtes à la recherche d'un plugin WordPress de tableau que vous pourrez utiliser pour afficher des données ? Les plugins WordPress table vous permettent de stocker et de présent

Comment gagner de l'argent en bloguant en 2022 (203 000 $ la première année)
Si vous voulez apprendre comment gagner de l'argent en bloguant vous devez abandonner les conseils à l'emporte-pièce que vous avez lus. Les blogueurs "experts" ont tendance à vous

Comment ajouter un widget WordPress à l'en-tête de votre site Web (2 façons)
Vous souhaitez ajouter un widget WordPress à l'en-tête de votre site Web ? Les widgets vous permettent d'ajouter facilement des blocs de contenu à des sections spécifiques de votre