
Qu'est-ce que les notes AMC et méritent-elles d'être étudiées ?
Une des choses fantastiques du capitalisme de marché libre et des marchés financiers est leur capacité à s'adapter, à changer et à se réinventer au fur et à mesure que le monde et ses besoins évoluent. Une telle innovation est l'introduction des "certificats gérés activement" (CGA) sur notre JSE local.
Il y a environ deux semaines, j'ai eu le privilège d'assister à un événement de cotation de la JSE où plusieurs nouveaux CGA ont été listés, dont deux avec des portefeuilles gérés par nous [Integral Asset Management] - un portefeuille local de petites/moyennes capitalisations et un portefeuille mondial de petites/moyennes capitalisations).
PUBLICITÉ
CONTINUER LA LECTURE CI-DESSOUS
Un certain nombre d'autres CGA ont été inscrits ce jour-là ; depuis la finalisation des règles plus tôt cette année, la JSE compte désormais plus de 32 CGA inscrits, qui ont collectivement levé près de 10 milliards de rands (voir ici) !
Mais qu'est-ce que les CGA, et pourquoi en avons-nous besoin ?
L'article de la JSE lié ci-dessus explique ce que sont les CGA, mais il y a beaucoup de jargon et de complexité pour comprendre cela. Je vais essayer de simplifier les choses.
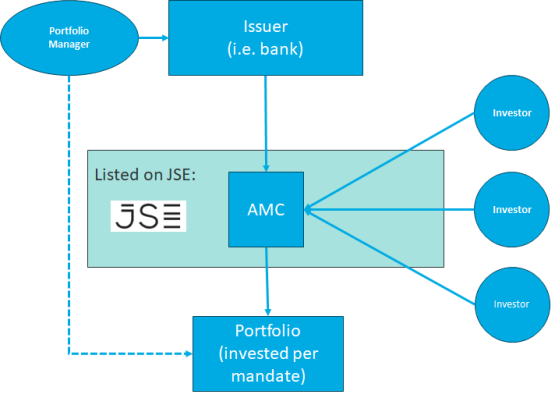
Fondamentalement, un CGA se présente sous la forme de la structure suivante avec les participants individuels en gras :
- Un émetteur (généralement une grande banque) émet une note qu'il inscrit à la JSE ;
- La valeur de la note est attachée à un portefeuille sous-jacent - c'est-à-dire la valeur nette d'inventaire (VNI) qui est gérée par un gestionnaire de portefeuille conformément à un mandat prédéfini ; et
- Les investisseurs peuvent acheter et vendre cette note à la JSE, ce qui se traduit dans la note par des entrées ou sorties de capitaux.
Une représentation visuelle de cette structure et de ses relations :
Source : Integral Asset Management
En d'autres termes, un CGA est une "structure" destinée à abriter un portefeuille pour permettre à un investisseur d'avoir un point d'entrée unique pour investir (ou désinvestir) et à un gestionnaire de portefeuille d'avoir un seul endroit pour gérer les capitaux de plusieurs investisseurs dans un seul pool. L'émetteur (la banque) agit en tant qu'administrateur neutre tiers de cette structure, et la JSE offre une plateforme de distribution centrale pour toutes les parties et leurs capitaux.
Si beaucoup de cela ressemble à un fonds négocié en bourse (ETF) ou à un trust immobilier, alors vous avez raison.
Certaines différences sont que les ETF sont passifs et se contentent de suivre des indices mécaniques (les CGA sont gérés activement), et les trusts immobiliers ne sont pas cotés à la JSE et ne peuvent pas être achetés sur votre compte de courtage (mais les CGA sont cotés et peuvent l'être).
PUBLICITÉ
CONTINUER LA LECTURE CI-DESSOUS
Certaines de ces différences donnent des indices sur les problèmes que les CGA cherchent à résoudre : la gestion active et la cotation en bourse sont ici des éléments clés, tandis que la vitesse et la flexibilité de ces structures sont un avantage supplémentaire pour les investisseurs et les bénéficiaires.
En particulier, les trusts immobiliers sont encombrés d'une législation et de règles onéreuses qui, tout en visant à protéger les porteurs de parts, force souvent de nombreux gestionnaires de fonds à combattre à un bras attaché dans le dos, ou, au mieux, entraîne simplement des coûts supplémentaires dans la gestion de ces véhicules. De même, un ETF n'est aussi bon que son indice et n'est pas flexible dans sa conception.
Ainsi, la merveilleuse évolution de notre marché où nous avons maintenant des CGA à acheter et à vendre à la JSE.
Au niveau local, les investisseurs ont maintenant un autre produit d'investissement à choisir. Plus d'options sont toujours meilleures que moins - ainsi, je salue les régulateurs, la JSE et les banques d'avoir introduit les CGA en Afrique du Sud.
Keith McLachlan est le directeur des investissements chez Integral Asset Management.
Retour à l'accueil Worldnet
À lire aussi

Devenir riche rapidement : les 5 moyens les plus rapides selon les experts
Devenir riche rapidement. Avec la nouvelle année 2022 qui approche à grands pas, beaucoup d'entre nous commencent probablement à penser à leurs finances . En particulier, vous souh

Gagner de l'argent sur internet facilement : voici les meilleurs méthodes
Gagner de l'argent a généralement été associé et limité à la voie traditionnelle "hors ligne". Avec l'Internet qui occupe une grande partie de nos vies, de plus en plus de personne

Comment gagner de l'argent en faisant du blogging en 2022
Si vous voulez apprendre comment gagner de l'argent en bloguant vous devez abandonner les conseils à l'emporte-pièce que vous avez lus. Les blogueurs "experts" ont tendance à vous

7 meilleurs plugins WordPress Table pour afficher vos données (2022)
Vous êtes à la recherche d'un plugin WordPress de tableau que vous pourrez utiliser pour afficher des données ? Les plugins WordPress table vous permettent de stocker et de présent

Comment gagner de l'argent en bloguant en 2022 (203 000 $ la première année)
Si vous voulez apprendre comment gagner de l'argent en bloguant vous devez abandonner les conseils à l'emporte-pièce que vous avez lus. Les blogueurs "experts" ont tendance à vous

Comment ajouter un widget WordPress à l'en-tête de votre site Web (2 façons)
Vous souhaitez ajouter un widget WordPress à l'en-tête de votre site Web ? Les widgets vous permettent d'ajouter facilement des blocs de contenu à des sections spécifiques de votre