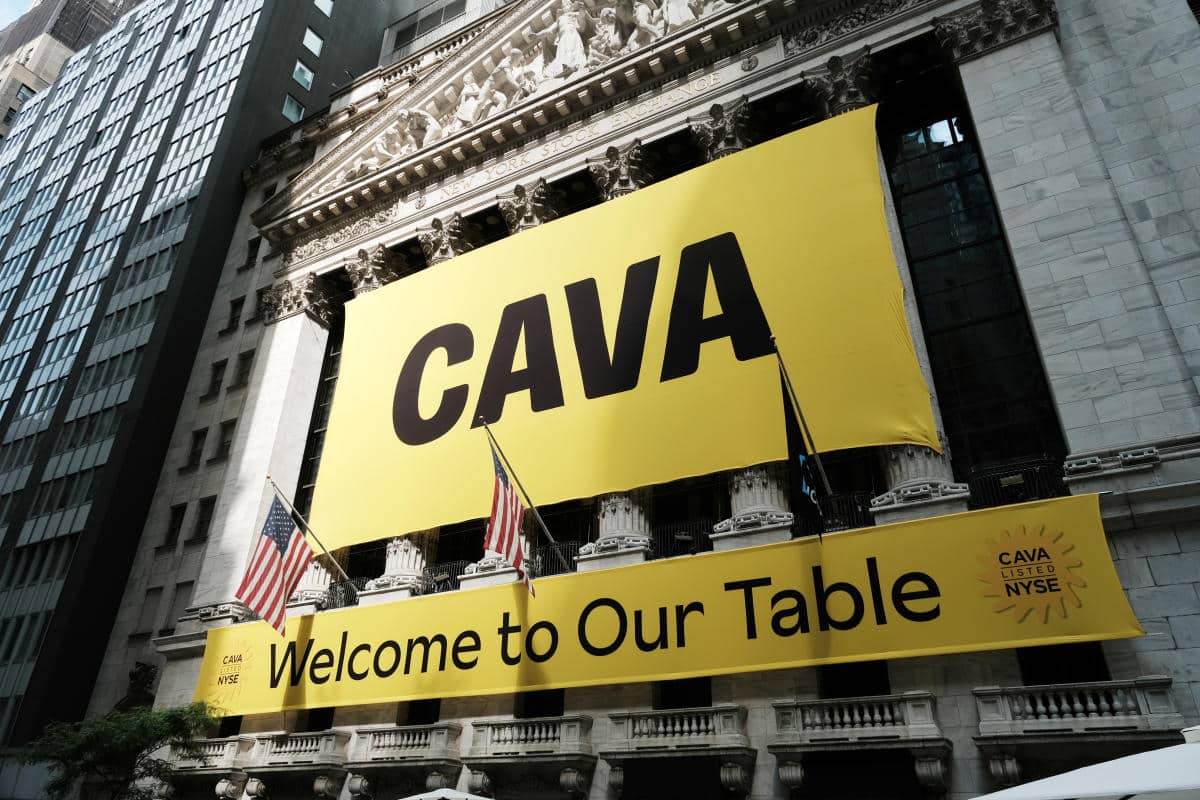
L'action de Cava (CAVA) est en hausse d'environ 9% en début de séance à plus de 43 $ par action, alors que Wall Street propose sa première couverture sur la chaîne de restaurants méditerranéens rapides nouvellement cotée. Au lundi matin, il y a six achats, trois maintiens et aucune vente dans la rue. Cela vient près d'un mois après que l'entreprise ait fait ses débuts publics à la Bourse de New York le 15 juin, où elle a grimpé à 43,30 $ le premier jour de négociation, portant sa valorisation à 4,8 milliards de dollars après un prix de 22 $ par action la veille au soir. Comment l'entreprise a-t-elle atteint cette valorisation et comment se compare-t-elle à ses pairs ? Voici ce que Wall Street a à dire. "Un leader clair dans la restauration rapide méditerranéenne", comme Chipotle l'était pour le mexicain. Jefferies et Stifel ont tous deux initié la couverture avec une recommandation d'achat et un objectif de cours de 48 $. Dans une note à ses clients, Stifel a déclaré que la valorisation de 4,8 milliards de dollars de l'action peut être justifiée par son volume unitaire annuel et sa croissance unitaire, ainsi que par "le potentiel d'une forte dynamique opérationnelle de conduire à des révisions à la hausse des estimations à court terme et du potentiel de bénéfices à long terme". Jefferies se concentre également sur la "piste attractive" de l'entreprise, la qualifiant de "modèle évolutif". "Nous considérons la prochaine étape de croissance comme l'une des meilleures de sa catégorie, en s'appuyant sur l'acquisition transformative de Zoes en 2018 et en valorisant une présence désormais nationale dans un espace blanc significatif pour atteindre son solide algorithme à long terme", indique la note. Jefferies estime que le marché potentiel total de Cava peut correspondre à celui de la chaîne concurrente Chipotle (CMG). "À l'instar du scepticisme entourant la cuisine rapide mexicaine au moment de l'introduction en bourse de CMG en 2006, nous nous attendons à ce que la cuisine méditerranéenne se prouve avec le temps grâce au succès et à la portabilité de CAVA étant la première preuve, et pensons que le scénario du 'ciel bleu' pourrait finalement être proche de celui de TAM de l'Amérique du Nord de CMG de 7 000 unités". Stifel a déclaré que son objectif de cours "suppose que CAVA suivra un chemin similaire à celui de Chipotle lorsqu'il était de taille comparable". Baird et William Blair ont commencé leur couverture avec des recommandations de surperformance. Sharon Zackfia de William Blair a déclaré que Cava était un "leader clair dans la restauration rapide méditerranéenne". Dans sa note à ses clients, elle a déclaré que Cava avait "une économie unitaire attractive avec beaucoup d'espace libre". La société prévoit au moins 1 200 emplacements aux États-Unis et la possibilité d'ajouter des drive-thrus numériques pour augmenter le volume unitaire moyen (AUV) de 10 à 15 %. Au 16 avril, on compte 263 restaurants Cava, et l'entreprise vise un AUV de 2,3 millions de dollars. En 2024, la moitié des nouveaux lieux de CAVA devraient disposer de drive-thrus. La société prévoit également une croissance du chiffre d'affaires de 20 % et une croissance rapide de l'EBITDA. "Nous prévoyons une rentabilité en termes de bénéfices et une inflexion vers un flux de trésorerie disponible positif d'ici 2026, les recettes de l'IPO fournissant un financement suffisant pour la croissance à court terme, et estimons que CAVA pourrait générer plus de 2,5 milliards de dollars de revenus et environ 400 millions de dollars d'EBITDA ajusté d'ici 2032 sur environ 1 000 sites". JPMorgan et Piper Sandler ont commencé leur couverture avec des notes "surpondérer". Dans une note à ses clients, JPMorgan, qui a un objectif de cours de 45 dollars, a déclaré : "Compte tenu de l'attrait des économies unitaires avec des marges de magasin déjà leaders du secteur, combinées à une forte visibilité pour augmenter à la fois le chiffre d'affaires et les bénéfices à partir d'ici". JPMorgan pense qu'il disposera de 2 000 magasins d'ici 2037 avec un AUV de 3,3 millions de dollars et une marge de caisse de 25 %. Il s'attend également à ce que l'entreprise atteigne 1 000 magasins d'ici 2031, un an avant les prévisions de l'entreprise. JPMorgan estime également que le "marché final pour CAVA est vaste". La firme a déclaré : "De nombreux bols sont à 11-17 dollars dans la marque, ce qui limitera probablement la fréquence élevée potentielle des cohortes à bas revenu, mais nous pensons que la marque a un attrait durable pour une base de clients très large pour au moins une utilisation occasionnelle". Environ 60 % des clients ont un revenu annuel inférieur à 100 000 dollars. Cela n'est qu'un premier aperçu des restaurants qui se lancent en bourse. Cava a été le premier à sauter le pas avec ses débuts publics, puis le concept de barbecue coréen GEN Restaurant Group (GENK) a fait ses débuts publics le 28 juin. D'autres devraient entrer en bourse cette année, notamment Panera Brands, qui possède Caribou Coffee, Panera Bread et Einstein Bros Bagels, ainsi que le restaurant brésilien Fogo de Chão.
Retour à l'accueil
Worldnet